奨学給付金の対象条件と年収目安は?返済不要で貰える支給額と申請手順
文部科学省や各都道府県が実施する「高校生等奨学給付金」をはじめとする公的支援は、返済義務が一切ない給付型のセーフティネットとして多くの家庭を支えています。高校生活では授業料だけでなく、教科書代、修学旅行費、部活動費、制服・学用品代といった「授業料以外の教育費」が重くのしかかります。しかし、現場では制度の存在を知らないまま見過ごしたり、手続きの複雑さから申請期限を逃したりする家庭が後を絶ちません。
給付金を受け取れる世帯の具体的な年収基準、国公立・私立別の支給額、授業料を支援する「就学支援金」との根本的な違い、そして家計急変時の特例措置まで、申請漏れを防ぐために知っておくべき実務知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:奨学給付金は教科書費や修学旅行費など「授業料以外の教育費」を支援する返済不要の制度であり、主に住民税非課税世帯や生活保護受給世帯が対象となる。
- 要点2:授業料を無償化・減免する「高等学校等就学支援金」とは別制度であり、両方を同時に受給(併用)することで実質的な教育費負担を大幅に圧縮できる。
- 要点3:申請窓口はお住まいの都道府県(または通学先学校)であり、原則として年1回(主に7月前後)の集中受付期間を逃すと遡及請求ができないため注意が必要である。
【2026年最新】返済不要の奨学給付金は誰がもらえる?対象条件と年収基準の全貌
返済不要の公的支援である「高校生等奨学給付金」を受給するための対象条件は、明確な法的・制度的基準に基づいて定められています。国が制度の骨格を設計し、実際の給付業務は各都道府県が管轄しているため、基本要件を正確に把握することが受給への第一歩となります。
受給対象となるための基本的な前提条件は、以下の3つの柱を満たしていることです。
- 要件1:生徒本人が高等学校等に在学していること(全日制、定時制、通信制、高等専門学校1〜3年、専修学校高等課程などが含まれます)
- 要件2:保護者(親権者)全員の市町村民税所得割・道府県民税所得割が「非課税」であること、または生活保護(生業扶助)受給世帯であること
- 要件3:生徒本人および保護者が日本国内に住所を有していること
多くの保護者が疑問を抱く「年収目安」について、住民税非課税世帯に該当するラインは世帯構成や扶養親族の人数、社会保険料控除の額によって細かく変動します。一般的な目安としては、両親と子ども2人(高校生1人・中学生1人)の4人世帯の場合で年収約270万円未満が非課税世帯の基準となります。ひとり親世帯(母子家庭・父子家庭)で子ども1人の場合は、年収約204万円未満が目安です。
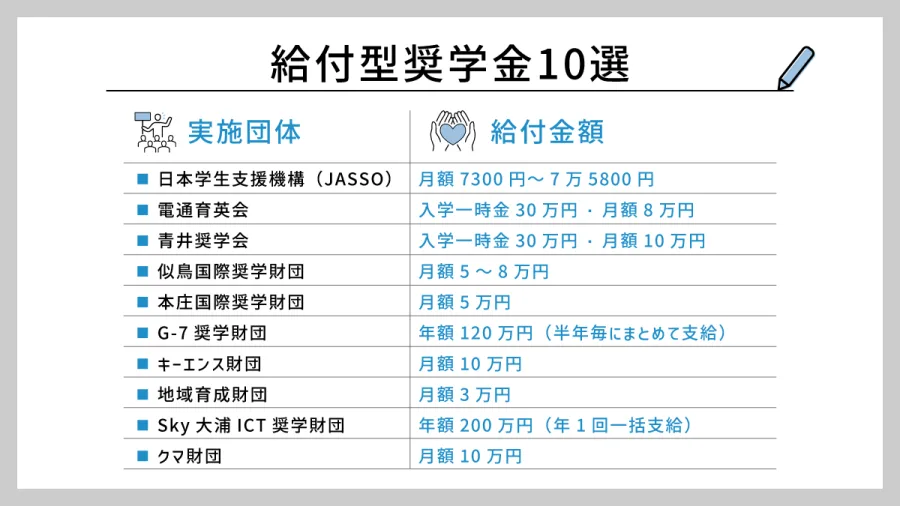
高等教育段階(大学・短大・専門学校)を対象とする「日本学生支援機構(JASSO)の給付型奨学金」では、住民税非課税世帯に準ずる世帯(年収約380万円未満程度まで)を段階的にカバーする多段階支援が導入されていますが、高校生を対象とする「高校生等奨学給付金」は、原則として住民税非課税(所得割額0円)または生活保護世帯に特化した支援として設計されています。ただし、予期せぬ失業や病気で収入が途絶えた世帯に向けては「家計急変世帯」を対象とした特別枠が設けられています。
「高等学校等就学支援金」との決定的な違い|授業料と教科書代を分ける国の支援網
教育費の無償化施策を調べる際、最も多くの人が混同するのが「高等学校等就学支援金」と「高校生等奨学給付金」の2つの制度です。これらは対象となる費目、お金の使われ方、給付形態が根本から異なります。
高等学校等就学支援金は、主に「授業料そのもの」を実質無償化または軽減するための制度です。国から学校側へ直接資金が交付されるため、保護者の銀行口座にお金が振り込まれることは基本的にありません(授業料と直接相殺されます)。対象となる年収上限も約910万円未満(世帯構成による)と幅広く設定されています。
一方、高校生等奨学給付金は、授業料以外の「教科書費・教材費・学用品費・修学旅行費・通学用品費・校外活動費」など、家庭が直接負担する諸経費を支援するための制度です。こちらは学校を経由するケースもありますが、基本的には保護者の個人口座へ直接現金が振り込まれる仕組みとなっています。
決定的に重要なのは、この2つの制度は「完全に併用可能」であるという点です。就学支援金で授業料の負担をゼロにしつつ、奨学給付金で年間数万円から十数万円の現金給付を受けて教科書代や通学費を補填するのが、国が設計している低所得世帯向け支援の全体像です。「授業料が無償化されたから、もう他の支援はもらえない」と思い込んで申請を見送ってしまうケースは、現場で最も警戒すべき誤解のひとつです。
【一覧表で比較】国公立・私立高校の奨学給付金支給額と世帯別データ
奨学給付金の年間支給額は、通学する学校が「国公立」か「私立」か、また世帯内に「高校生年齢の兄・姉・弟・妹」がいるか(第1子か第2子以降か)によって細かく区分されています。自治体独自の上乗せ給付を行っている都道府県もありますが、文部科学省が定める基準支給額(年額)は以下の通り整理されています。
| 世帯区分・通学形態 | 国立・公立高校(年額) | 私立高校(年額) | 編集部の解説・重要ポイント |
|---|---|---|---|
| 生活保護受給世帯 (全日制・定時制) |
32,300円 | 52,600円 | 生活扶助等と重複しない教科書代・副教材費相当分として定額支給されます。 |
| 非課税世帯・第1子 (全日制・定時制) |
122,100円 | 142,600円 | 高校生が1人のみの世帯。私立は施設費や制服代が高額になる傾向を考慮し高めに設定。 |
| 非課税世帯・第2子以降 (15〜23歳未満の扶養兄弟あり) |
143,700円 | 152,000円 | 多子世帯の教育費負担を軽減するため、支給額が大きく加算拡充されます。 |
| 非課税世帯・通信制 | 36,500円 | 52,100円 | 通学を伴う諸経費が全日制より少ない前提で設定されています。 |
| 家計急変世帯 (非課税相当まで収入急減) |
上記非課税基準と同額 (月割計算の場合あり) |
上記非課税基準と同額 (月割計算の場合あり) |
保護者の倒産、解雇、長期療養、離婚等で家計が急変した際に緊急適用されます。 |
多子世帯の判定において注目すべきは、対象となる兄弟姉妹の年齢要件です。多くの都道府県において「15歳以上23歳未満の兄弟姉妹を扶養している場合」に第2子以降の加算レートが適用されます。大学生や専門学校生の兄・姉がいる場合でも、扶養関係にあれば高校生である下の子に手厚い加算額が適用されるため、世帯状況の申告漏れがないよう入念な確認が求められます。
【実態検証】「申請漏れで受給できなかった」現場のリアルな証言と落とし穴
制度が整備されているにもかかわらず、教育現場やSNS、相談窓口には「受給資格を満たしていたのに数か月間気づかず、10万円以上を貰い損ねた」という悔恨の声が毎年のように寄せられています。なぜ、このような「申請漏れ」の悲劇が発生してしまうのでしょうか。
教育支援団体が実施したヒアリング調査や当事者の手記、インターネット上のコミュニティで確認された実態から、3つの代表的な落とし穴が浮き彫りになっています。
1. 「学校配布のプリント」が他の配布物に埋もれてしまう問題
公立・私立を問わず、多くの高校では6月〜7月頃に全校生徒へ申請案内プリントを一斉配布します。しかし、高校生は学校から配布された書類を保護者に渡し忘れるケースが多く、「7月末の締め切り直前にカバンの底からプリントが出てきた」「期限が切れた9月に存在を知った」という証言が後を絶ちません。就学支援金と異なり、奨学給付金は全員必須提出ではなく「該当者のみ申請」とする自治体が多いため、学校側も個別の未提出確認を徹底しにくい構造があります。
2. 「県境またぎ通学」による管轄自治体の食い違い
特に首都圏や関西圏で頻発するのが、「居住地」と「通学先高校の所在地」が異なる都道府県であるケースです。奨学給付金は「保護者が住民票を置く都道府県」に対して申請を行わなければなりません。例えば、埼玉県に住んで東京都の私立高校に通っている場合、高校側は東京都の様式で案内を行うことがあり、埼玉県独自の申請窓口や提出書類の手続きを保護者自身で個別に行う必要があります。この仕組みを理解していなかったために申請先を誤り、期限切れとなってしまった事例が多発しています。
3. 「自分が住民税非課税世帯である」という自覚の欠如
非課税世帯の判定は、前年の所得(1月〜12月)を基に決定され、毎年6月頃に自治体から届く住民税決定通知書や課税証明書で確定します。パート勤務の掛け持ちや自営業、定年退職、傷病手当の受給などで「前年より収入が下がっていた」にもかかわらず、自分が非課税ラインに入っていることに気づかず、スルーしてしまうケースです。自ら証明書を取り寄せて確認しない限り、行政から「あなたは対象です」と個別に通知が届くことは原則としてありません。
【手続き全手順】必要書類から支給時期・家計急変時の特例まで完全網羅
受給資格を確実に現金化するためには、自治体ごとのスケジュールと必要書類を正確に把握して動く必要があります。申請から振込までの標準的なタイムラインと実務手順を整理しました。
申請から振込までの年間タイムライン
- 6月下旬〜7月上旬:各都道府県および通学先学校から案内・申請書類の配布が開始
- 7月中旬〜7月下旬:本申請の提出締め切り(※自治体により早期申請枠や秋の追加枠あり)
- 8月〜10月:各都道府県教育委員会による所得審査・世帯状況の確認作業
- 10月下旬〜12月頃:保護者が指定した金融機関口座へ奨学給付金の一括振込
必要となる主な書類チェックリスト
申請時に提出を求められる代表的な書類は以下の通りです。自治体によってマイナンバーによる情報連携(マイナンバーカードや通知カードの写し提出)で課税証明書を省略できる地域が増加しています。
- 高校生等奨学給付金支給申請書(都道府県所定の様式)
- 保護者全員分の「住民税課税証明書(所得割額の記載があるもの)」または「マイナンバー貼付台紙」
- 在学証明書または生徒手帳・学生証のコピー(学校経由で一括証明される場合は省略可能な場合あり)
- 振込先口座の通帳コピー(口座名義人・店番・口座番号が印字されたページ)
- 健康保険証の写しや扶養関係を証明する書類(多子世帯の加算申請を行う場合)
- 生活保護受給証明書(生業扶助が支給されている証明)(生活保護世帯の場合)
家計急変特例の申請方法
年度の途中で主たる生計維持者が解雇・倒産・病気・離婚などに見舞われ、年収見込みが非課税世帯と同等まで急減した場合は、通常の7月締め切りを過ぎていても「家計急変枠」として申請が受け付けられます。この場合、離職票、破産宣告の通知書、直近数か月分の給与明細書(収入減少を証明する書類)、医師の診断書などを添えて都道府県の担当課へ直接申し出ることになります。家計急変が発生した月から月割りで計算されて支給されるため、状況が悪化した際は1日も早い相談が不可欠です。
【プロの結論】教育格差と制度利用の壁を乗り越えるための判断基準
教育社会学や家庭経済学の研究において、近年強く指摘されているのが「制度アクセスの情報格差」です。支援制度が存在していても、それを知るリテラシーや行政窓口に申請するエネルギーを持つ家庭だけに恩恵が偏り、最も過酷な状況にある家庭ほど制度から取り残されてしまうという構造的リスクです。
また、日本社会に根強く残る「公的支援を受給することへの引け目やスティグマ(心理的抵抗感)」も、申請をためらわせる要因となっています。「うちはまだ生活保護ではないから」「周りに知られたら子どもが恥ずかしい思いをするのではないか」という懸念です。しかし、高校生等奨学給付金は国の未来を担う高校生が教育機会を平等に享受するための正当な権利であり、学校のクラスメイトや周囲に受給事実が公開されることは一切ありません。
申請を積極的に検討すべき家庭の判断基準
- 世帯年収が200万円台前半〜半ばで推移しているひとり親家庭・多子家庭
- 高校生のほかに15歳〜23歳未満の扶養している兄弟・姉妹がいる家庭
- 前年度に転職、休職、病気療養などで世帯全体の年間所得が大きく落ち込んだ家庭
- 公立高校であっても教科書代、制服代、部活費用、修学旅行の積立金が家計を圧迫している家庭
申請にあたって慎重な事前確認が必要なケース
- 祖父母と同居しており、祖父母が世帯主として十分な所得を得ている場合(実質的な生計維持者が誰かによって非課税判定が分かれます)
- 生徒本人がすでに就業しており、自身で多額の所得税・住民税を納めている場合
- 高校を長期休学・退学する予定がある場合(在学月数に応じた返還請求が生じる可能性があります)
「自分は対象外かもしれない」と自己判断して申請を諦める前に、まずは毎年の住民税決定通知書を確認し、市町村の税務窓口で所得割額が0円であるかどうかをチェックしてください。数枚の書類を揃える手間で、年間10万円から15万円超の資金を子どもの学びのために確実に確保できます。
【奨学給付金】に関するよくある質問(FAQ)
Q1:大学の給付型奨学金(日本学生支援機構・JASSO)と高校の奨学給付金はどう違いますか?
A1:高校の「高校生等奨学給付金」は各都道府県が実施し、教科書代等の諸経費を保護者に給付する制度です。一方、JASSOの給付型奨学金は大学・短大・専門学校生を対象とし、学生本人の口座へ毎月生活費相当額が振り込まれる制度です。実施主体、対象年齢、給付方法が異なります。
Q2:7月の申請期限を過ぎてしまった場合、後から遡って受給することはできますか?
A2:原則として遡及受給はできません。多くの自治体では締切後の救済措置を行っておらず、その年度の給付を受け取れなくなります。ただし、自治体によっては秋(9月〜10月頃)に二次募集を実施している場合や、家計急変特例に該当する場合は途中申請が可能なケースがあります。速やかにお住まいの都道府県の高校教育担当窓口へ問い合わせてください。
Q3:パート収入や失業手当をもらっていますが、住民税非課税の対象になりますか?
A3:雇用保険の失業手当(基本手当)や傷病手当金は非課税所得となるため、税額計算の対象には含まれません。パート収入については、年間給与収入が自治体の定める一定基準(単身者で約100万円以下、扶養親族の有無により150万〜200万円前後など)を下回っていれば住民税非課税となります。
Q4:私立高校に通っている場合、なぜ公立高校よりも支給額が高いのですか?
A4:私立高校は公立高校に比べて指定教科書や副教材、学校指定品(制服・体操服・端末機など)、修学旅行等の実費負担が全国平均として高額であるためです。国が定める基準において、私立高校生に対してはより手厚い給付単価が設定されています。
Q5:兄弟が高校生と中学生の場合、高校生は「第2子」として加算されますか?
A5:高校生等奨学給付金の多子加算ルールでは、対象となる兄弟姉妹が「15歳以上23歳未満」であることが要件となる自治体がほとんどです。したがって、中学生(15歳未満)の弟・妹がいる場合、高校生本人は「第1子」の支給単価が適用されるのが一般的です。
まとめ:申請漏れをゼロにして子どもの教育環境を確実に守るために
高校生等奨学給付金は、経済的な困窮によって子どもの可能性や学びの選択肢が狭められることを防ぐための強力な公的制度です。返済の必要が一切なく、授業料無償化のための就学支援金と二重取りできるこの給付金は、対象世帯にとって極めて大きな助けとなります。
しかし、自動的に振り込まれる制度ではない以上、「情報を知っていること」と「期日通りに手続きを完結させること」が生死を分けます。初夏に配布される学校からのプリントを必ず確認し、居住地の都道府県の公式サイトをチェックして、受給できる権利を確実に子どもの未来へとつなげてください。
同じカテゴリの記事
看護師資格を持ち、公的機関の発表と論文を確認したうえで健康情報を整理。体験談と根拠を明確に分けて伝えます。