交通費の非課税限度額と上限15万円の罠!マイカー・パートの壁を徹底解説
毎月の給与明細で当たり前のように支給されている通勤手当ですが、実は税制上および社会保険上で全く異なるルールが適用されている実態をご存じでしょうか。物価高やガソリン代の高騰が続く2026年現在、家計防衛や手取り額の最大化を図る上で、通勤手当に関わる税務知識は働くすべての人にとって不可欠なリテラシーとなっています。
国税庁が定める非課税枠の仕組みを正しく把握していないと、知らぬ間に所得税が余計に引かれていたり、パート勤務で「扶養の範囲内」に収めていたはずが社会保険の扶養から外れてしまったりする深刻なトラブルに直面しかねません。本稿では、制度の根幹から見落としがちな実務上の盲点まで、現場の取材データとともに徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:電車・バスなどの公共交通機関は月額15万円まで所得税が非課税だが、超過分は給与として課税対象になる。
- 要点2:マイカー・自転車通勤は片道距離に応じて非課税枠が細かく規定されており、ガソリン代実費との乖離に注意が必要。
- 要点3:税法上(103万円)は交通費が除外される一方、社会保険(106万・130万円の壁)の算定基準には交通費が全額含まれる。
【上限15万円の真相】交通費の非課税限度額と所得税課税ルールの基本
給与所得者に支給される通勤手当について、国税庁通勤手当非課税規定では「最も経済的かつ合理的な経路および方法」で通勤した場合、通勤手当非課税上限15万円(1か月あたり)まで所得税を課さないと定めています。新幹線通勤や特急列車を利用する場合でも、運賃や特急料金がこの月額15万円の電車バス定期代非課税枠に収まり、合理的な通勤方法と認められれば全額が非課税扱いとなります。ただし、グリーン車の利用料金などは「経済的・合理的」とは認められず、会社が支給しても課税対象になる点には注意が必要です。
ここで多くの人が見落としがちなのが、交通費課税超過分給与計算の仕組みです。遠距離通勤などで会社から支給される通勤手当が月額15万円を超えた場合、超過した金額は通常の基本給と同様に「給与所得」として合算され、所得税や住民税の課税対象として源泉徴収されます。つまり、交通費実費支給課税対象の線引きは厳格であり、会社が全額支給してくれたとしても、15万円を超えた部分は税金が引かれて手取りが目減りする構造になっています。
国税庁の公式通達や税務署関係者への取材によると、交通費所得税課税ルールにおける「非課税」とはあくまで所得税法上の特例措置であり、無制限に非課税枠が認められているわけではありません。企業側も毎月の給与計算において、非課税枠と課税枠を厳密に区分して処理する義務を負っています。
マイカー・自転車通勤の非課税枠一覧|片道距離別の計算ルールと実費のギャップ
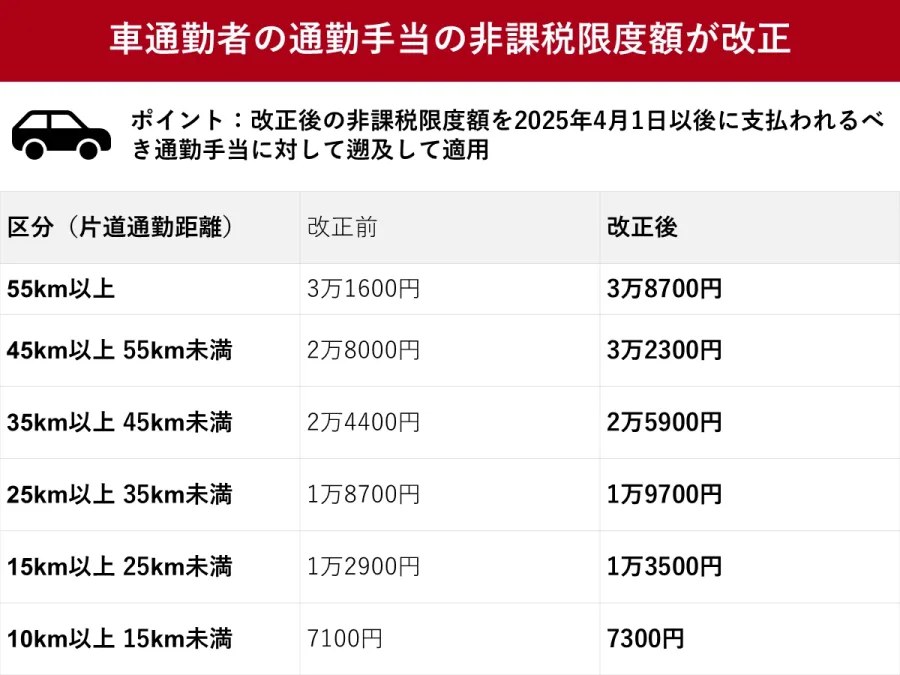
公共交通機関とは異なり、自家用車や原動機付自転車、あるいは自転車を用いて通勤する場合、マイカー通勤非課税限度額および自転車通勤片道距離別限度額は通勤距離(片道)に応じて段階的に設定されています。片道の通勤距離が2キロメートル未満である場合、支給される通勤手当は全額が課税対象となるのが原則です。
| 通勤距離(片道) | 1か月あたりの非課税限度額 | 主な適用対象 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 2km未満 | 全額課税(0円) | 徒歩・近距離マイカー・自転車 | 手当が支給されても全額が給与課税の対象となるため注意 |
| 2km以上 10km未満 | 4,200円 | 近隣エリアからの車・バイク・自転車 | 実燃費や消耗品費と乖離しやすく、手当設定の確認が必須 |
| 10km以上 15km未満 | 7,100円 | 隣接市区町村からのマイカー通勤 | ガソリン相場高騰時には自己負担が発生しやすいレンジ |
| 15km以上 25km未満 | 12,900円 | 中距離マイカー通勤 | 会社規定の手当額が非課税枠を超えるケースが散見される |
| 25km以上 35km未満 | 18,700円 | 郊外・長距離マイカー通勤 | 有料道路代の支給有無と合算時の税務処理に留意 |
| 35km以上 45km未満 | 24,400円 | 遠距離マイカー通勤 | 公共交通機関との合算利用時の上限15万円判定がポイント |
| 45km以上 | 31,600円 | 最長距離マイカー通勤の最高上限 | 自動車単体利用における税法上の最高非課税限度額 |
現場の実務担当者への取材によると、地方の車社会ではガソリン価格の変動に応じて会社が独自に手当を増額するケースが増えています。しかし、会社の支給額が上記の交通費非課税限度額を1円でも上回った場合、その超過部分は給料と同じ扱いになり、所得税が課税されます。実費補填のつもりで支給された手当であっても、税務上は自動的に非課税枠が広がるわけではない点に留意しなければなりません。
【実態検証】パート・扶養内で働く人が陥る「103万と社会保険」の決定的な落とし穴
ネット上のコミュニティや知恵袋、SNSの家計相談などで頻繁に見られるのが、「パートの給与を103万円以内に抑えていたのに、なぜか扶養から外れてしまった」という悲痛な声です。このトラブルの根底には、パート交通費103万円の壁(税金上の壁)と、社会保険料交通費算定基準(社会保険上の壁)の決定的なルールの食い違いが存在します。
税法上の扶養判定(いわゆる103万円の壁)においては、国税庁の非課税枠内にある通勤手当は「年収」にカウントされません。そのため、給与収入が100万円で非課税交通費が15万円(合計115万円支給)であっても、税制上の年収は100万円とみなされ、配偶者控除の対象となり本人にも所得税は発生しません。
しかし、健康保険や厚生年金保険といった社会保険の扶養判定(106万円の壁・130万円の壁)では、ルールが180度反転します。日本年金機構の規定により、社会保険における「年間収入」および毎月の「標準報酬月額」を算出する際、通勤手当は非課税であっても全額が報酬に含まれると定められています。
例えば、基本給が月額10万円(年間120万円)で、通勤手当が月額1万円(年間12万円)支給されている場合、社会保険上の年収は「132万円」と判定されます。本人は130万円未満に抑えていたつもりでも、交通費が加算された結果として130万円の基準を突破し、配偶者の扶養から強制的に外されて自ら健康保険料や国民年金保険料を負担しなければならなくなる事例が後を絶ちません。手取りが年間十数万円以上も減少する「逆転現象」の多くは、この交通費の算定ルールを見落としたことによって引き起こされています。
一般に知られていない盲点とネットの誤解|「実費支給だから全額非課税」は本当か?
実務の現場では、通勤手当と旅費交通費の混同に起因する誤った情報が数多く出回っています。特に注意すべき代表的な誤解を検証します。
典型的な誤解の一つが、「会社が認めた実費精算であれば全額非課税になる」という言説です。取引先への直行直帰や出張に伴う移動費用は「旅費交通費(実費弁償)」として非課税で精算されますが、自宅と勤務先を往復するための通勤手当は、実費であっても上述の法定非課税限度額が厳格に適用されます。たとえ新幹線代で月20万円かかっていたとしても、所得税が非課税になるのは15万円までであり、残りの5万円は課税対象として処理されます。
また、年末調整交通費非課税申告に関する誤認も目立ちます。多くの従業員が「年末調整の書類に通勤手当の領収書を添付して非課税申告するのか」と疑問を抱きますが、通勤手当の非課税計算は毎月の給与計算時に会社側で完結しています。従業員が確定申告や年末調整で自ら非課税枠を申請する必要はありません。ただし、引越しや通勤経路の変更を会社へ申請し忘れていた場合、非課税枠の再計算が発生し、過不足額の精算が必要になるため速やかな届出が求められます。
2026年の法改正動向とこれからの通勤手当のあり方
2026年通勤手当法改正最新情報として注視すべきは、多様化する働き方に対応するための税制・社会保障制度の抜本的な見直し論議です。テレワークとオフィス出社が混在するハイブリッド勤務が定着した現在、定期券の一括支給から都度払いの実費支給へ切り替える企業が増加しています。
これに伴い、厚生労働省や関係省庁の検討部会では、社会保険の適用拡大(企業規模要件の撤廃や年収要件の再編)とともに、手当の支給実態と手取りへの影響に関する議論が進められています。デジタル乗車券の普及やガソリン価格の変動を踏まえ、実務に即した柔軟な非課税枠の見直しを求める産業界の声も強まっており、今後の税制改正大綱の発表には細心の注意を払う必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
通勤手当と各種制度の関連性を踏まえ、働き方や通勤手段を見直す際の明確な判断基準は以下の通りです。
【現状の働き方・通勤方法が適している人】
- 公共交通機関で月15万円以内に収まる正社員:非課税枠を最大限活用できており、税務上のペナルティは一切発生しません。
- 社会保険の扶養を意識せずフルタイムで稼ぐ人:交通費が社会保険料の算定基準に含まれても、厚生年金の将来給付額増額というリターンが得られます。
【働き方や通勤経路を今すぐ見直すべき人(慎重になるべき人)】
- 年収106万円・130万円近辺で扶養内勤務をしているパート・アルバイト:交通費の合算によって扶養から外れるリスクが極めて高いため、勤務時間の微調整や近場での就業を検討すべきです。
- 会社規定のガソリン代手当が非課税枠を大幅に超過しているマイカー通勤者:超過部分に課税され、実質的な手取りが想定より削られている可能性があるため、給与明細の内訳を再確認する必要があります。
【交通費の非課税】に関するよくある質問(FAQ)
Q1:自転車通勤の場合、雨の日に電車を使った分の運賃も非課税になりますか?
A1:原則として、会社にあらかじめ届け出ている通勤方法に基づいて非課税枠が計算されます。普段は自転車通勤(距離別限度額)として申請している場合、突発的な電車利用を実費として非課税処理するには、就業規則に基づく申請や経路変更の手続きが必要となります。
Q2:徒歩通勤の人に一律で支給される「通勤手当」は非課税になりますか?
A2:非課税にはなりません。国税庁の規定では、交通機関や自動車などの交通用具を使用しない徒歩通勤者に対する通勤手当は全額が給与として課税対象になります。片道2km未満の通勤手当が全額課税とされるのと同様の扱いです。
Q3:2か所以上の会社を掛け持ちしている場合、交通費の非課税限度額はどう計算されますか?
A3:それぞれの勤務先ごとに月額15万円の限度額が判定されます。ただし、社会保険の扶養判定や確定申告における総所得の計算においては、それぞれの合算額や手当の性質が厳密にチェックされるため、ダブルワーク時は双方の給与明細を正しく管理することが重要です。
まとめ:法改正が進む2026年こそ通勤手当の正しい知識で手取りを守る
通勤手当は「実費を補填してもらうだけのお金」と軽視されがちですが、所得税法上の非課税限度額や社会保険の算定基準と複雑に絡み合っています。特に「税金は非課税だが、社会保険の判定には含まれる」というルールのギャップは、扶養内で働く世帯の手取りを大きく左右する重要な分岐点です。
制度の仕組みを正しく理解し、自身の通勤経路や給与明細の内訳を定期的に確認することが、予期せぬ増税や扶養外れから家計を防衛するための最も確実なステップとなります。今後の法改正の動向にも注視しながら、最適な働き方と通勤方法を選択してください。
同じカテゴリの記事
外食チェーンやご当地グルメを15年取材。メニュー開発の背景や価格の理由まで、店舗と公式発表を一次情報として記事化します。