2026年最新の大卒初任給平均と手取り額の全貌|30万円時代の実態
2026年度の新卒採用戦線において、大卒初任給の大幅な引き上げラッシュが空前の規模で進んでいます。メガバンクや総合商社、大手IT企業を中心に「初任給30万円」を打ち出す企業が相次ぎ、一見すると若手社員の待遇は劇的に向上したかのように映ります。しかし、その華々しい数字の裏側で、現場の新入社員からは「額面と手取りのギャップが大きすぎる」「物価高で生活が苦しい」といった切実な声が噴出しています。
厚生労働省の統計や民間調査が示す最新データをもとに、2026年における大卒初任給のリアルな平均相場と手取り額の内訳、業界別の格差、そして企業が賃上げを急ぐ構造的な背景まで、徹底した取材と分析に基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の大卒初任給平均は約24万〜25万円(中央値は約23万円)に達し、初任給30万円超を提示する企業も急増している。
- 要点2:額面25万円でも初年度の手取り額は約20万円〜21万円にとどまり、2年目からは住民税の天引きによって手取りがさらに減少する「2年目の崖」が存在する。
- 要点3:初任給バブルの背景には深刻な若手人材不足とインフレがある一方、固定残業代の内包や昇給ピッチの鈍化といった隠れたリスクの精査が不可欠である。
【2026年最新】大卒初任給の平均額・中央値と学歴別の実態推移
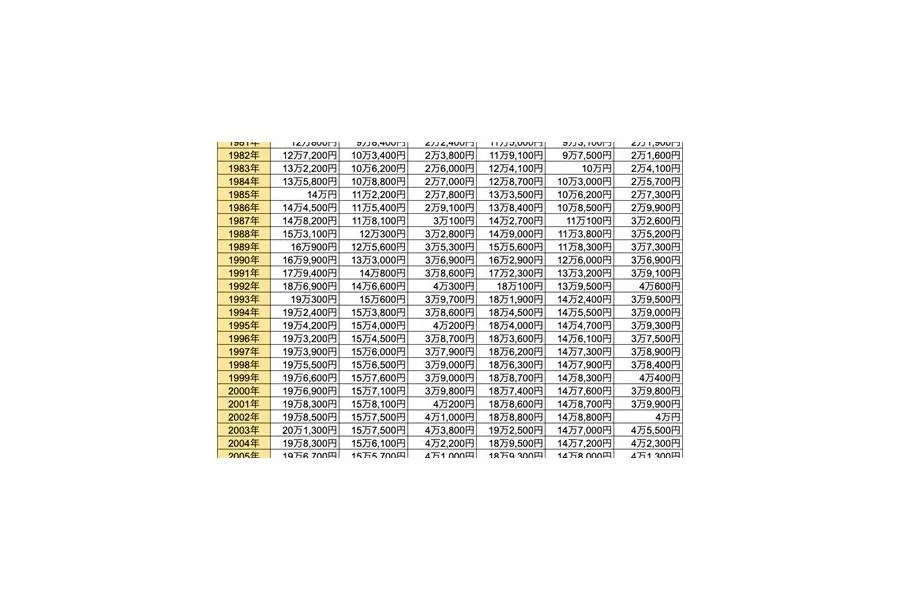
厚生労働省が公表する「賃金構造基本統計調査」および主要経済団体の定点観測データによると、2026年春入社の大卒初任給平均は24万5,000円前後で推移しており、前年比でも大幅な伸びを記録しています。かつて長らく続いた「大卒初任給=20万円〜21万円」という相場観は完全に崩壊し、初任給の基準そのものが構造転換を迎えました。
ただし、平均値は一部の大手企業や外資系企業が提示する高額な初任給によって押し上げられている側面があります。より実態に近い大卒初任給の中央値を見ると約23万2,000円となっており、平均値とは1万円以上の乖離が生じています。
学歴別の初任給相場においても、全体的なベースアップの流れを受けて底上げが進んでいます。
- 大学院卒(修士):平均 約26万8,000円(研究開発職やIT高度専門職では35万円以上の事例も多数)
- 大学卒(学士):平均 約24万5,000円(中央値:約23万2,000円)
- 高専・短大卒:平均 約21万5,000円
- 高校卒:平均 約19万8,000円
上場企業を中心に初任給の引き上げを実施した企業割合は8割を超えており、過去数十年で最も急速な賃上げペースが維持されています。
【徹底試算】額面と手取りの差はなぜ生じる?税金・社会保険料のリアル
求人票や内定通知書に記載されている金額はあくまで「総支給額(額面)」であり、銀行口座に実際に振り込まれる「手取り額」ではありません。給与からは健康保険料、厚生年金保険料、雇用保険料といった社会保険料と、所得税(および2年目以降の住民税)が確実に差し引かれます。
額面ごとの標準的な控除額と、実際の手取り額の目安は以下の通りです。
| 額面給与 | 社会保険料(健康・年金・雇用) | 所得税(概算) | 1年目の実質手取り額 |
|---|---|---|---|
| 220,000円 | 約33,500円 | 約3,900円 | 約182,600円 |
| 250,000円 | 約38,000円 | 約4,900円 | 約207,100円 |
| 280,000円 | 約42,500円 | 約6,100円 | 約231,400円 |
| 300,000円 | 約45,500円 | 約7,200円 | 約247,300円 |
新入社員が見落としがちなのが、「給与天引きのスケジュール」と「2年目の住民税ショック」です。入社初月(4月)の給与からは健康保険料や厚生年金保険料が控除されない企業が多く、4月だけは手取りが多く見えます。しかし5月支給分から満額の社会保険料が控除され、手取りが数万円減少します。
さらに社会人2年目の6月からは、前年の所得に応じた住民税(月額約8,000円〜12,000円程度)の天引きがスタートします。昇給額が微々たるものであった場合、「2年目のほうが1年目よりも手取りが減った」という逆転現象に直面することになります。
【業界別ランキング】初任給30万円企業と業種間格差の実態
業界ごとの収益構造や人材獲得の競争度合いによって、初任給の相場には明確な格差が存在します。コンサルティング、IT・メガベンチャー、不動産、総合商社などが高水準を維持する一方、サービス業や一般小売りでは引き上げの原資確保に苦慮する姿が目立ちます。
| 業界区分 | 大卒初任給の相場帯 | 代表的な高水準企業・特徴 | 編集部の分析・評価 |
|---|---|---|---|
| コンサル・シンクタンク | 35万円〜50万円 | 外資系コンサル、大手日系シンクタンク | 実力主義と裁量労働制が前提。成果に対する要求水準は極めて高い。 |
| IT・通信・Web | 28万円〜38万円 | サイバーエージェント、LINEヤフー、DeNAなど | エンジニア職やデータ人材を中心に破格の個別提示を行うケースが定着。 |
| 金融・メガバンク | 26万円〜30万円 | 三菱UFJ銀行、三井住友銀行、みずほFG | 従来の年功序列型から脱却を図り、初任給の大幅改定で優秀層の囲い込みを強化。 |
| 大手総合電機・機械 | 24万円〜27万円 | 日立製作所、ソニーグループ、パナソニックなど | ジョブ型雇用の導入に伴い、配属部署や専門スキルに応じた差配が進行中。 |
| 小売・飲食・サービス | 22万円〜24万円 | 大手外食チェーン、百貨店、地方流通 | 原価高騰の煽りを受け、大手と中小で賃上げ体力に深刻な二極化が発生。 |
相次ぐ初任給引き上げの裏側|企業が賃上げを急ぐ3つの構造的理由
なぜ日本企業はこれほど急速に初任給の引き上げを進めているのでしょうか。背景には単なる景況感の良し悪しを超えた、日本経済が直面する構造的課題があります。
1. 生産年齢人口の急減に伴う「若手獲得競争」の激化
少子高齢化が加速する中、新卒市場における学生優位の「超・売り手市場」が続いています。採用市場において初任給の提示額は、就活生がエントリー企業を絞り込む際の強力なフィルターとして機能します。初任給を据え置くことは、母集団形成の失敗に直結するため、各社横並びで防衛的な引き上げを余儀なくされています。
2. 歴史的な物価高(インフレ)への対応と実質賃金の防衛
エネルギー価格や食料品、都市部の家賃高騰が続く中、従来の20万円程度の初任給では、特に都市部で一人暮らしを始める新社会人の生計維持が困難になっています。企業側も「初任給アップ=生活防衛支援」と位置付け、優秀な人材が生活困窮で早期離職するリスクを防ぐ狙いがあります。
3. 人的資本情報の開示義務化とコーポレートブランディング
上場企業を中心に、人的資本経営への投資姿勢が投資家やステークホルダーから厳しく問われる時代になりました。新卒初任給の引き上げはメディアで大々的に報道されやすく、企業の「成長性」「人材を大切にする姿勢」をアピールする上で費用対効果の高いブランディング戦略となっています。
一般に知られていない盲点とネットの誤解|「初任給バブル」の落とし穴
高額な初任給に惹かれて入社を決める前に、必ず確認しておくべき制度上の罠が存在します。表面的な「額面30万円」という数字に隠された実態を精査しなければなりません。
「基本給」と「固定残業代(みなし残業代)」の内訳
初任給30万円と記載されていても、その内訳が「基本給22万円+固定残業代8万円(月45時間分)」となっているケースは珍しくありません。この場合、45時間分の時間外労働が最初から給与に組み込まれており、残業が45時間を超えない限り追加の手当は一切支給されません。基本給が低く設定されていると、基本給をベースに計算される賞与(ボーナス)や退職金の支給額が抑えられてしまう構造になっています。
若手の給与だけが上がり「中堅・ベテラン」が据え置かれる歪み
初任給を大幅に引き上げた企業で深刻化しているのが、入社2〜5年目の中堅社員との「賃金逆転・圧縮現象」です。新入社員の初任給だけが30万円に引き上げられた結果、3年目の先輩社員の基本給とほぼ変わらない、あるいは新卒のほうが高いという事態が現場で多発しています。全体の給与テーブルを抜本的に改定できていない企業では、現場の不満や組織の士気低下を招いています。
【実態検証】新入社員の生の声と現場目線で見えたリアル
SNSやオープンワーク等の社員口コミプラットフォームを分析すると、初任給アップの実感に関する生々しい本音が浮き彫りになります。
都内のIT企業に入社した新入社員の手記や発言では、次のような実態が語られています。
「額面28万円で内定をもらった時は勝ち組だと思った。でも実際に口座に振り込まれたのは約22万円。都内のワンルーム家賃で9万円、光熱費と通信費で2万円、奨学金の返済で1万5千円が消え、食費や交際費を使うと毎月手元にはほとんど残らない。インフレの影響が大きすぎて、贅沢どころか自炊中心の節約生活を送っている」(都内IT勤務・20代男性の証言)
また、大手金融機関に勤務する若手社員からは、公の場で見せる華やかな企業広報と現場のギャップに対する声も聞かれます。
「会社は『初任給大幅アップ』とニュースで話題になったが、その代わりにこれまで支給されていた住宅手当や社員寮の補助が廃止・縮小された。トータルの可処分所得で見ると、制度変更前とほとんど変わっていないか、むしろ実質マイナスになっている」(メガバンク勤務・20代女性の証言)
ネット上の反応を見ても、「数字のインフレに誤魔化されている」「額面だけでなく福利厚生を含めた総合所得で見ないと危険」という現実的な意見が共感を集めています。
【プロの結論】初任給の高さだけで選ぶべき人と慎重になるべき人の判断基準
初任給の水準は企業の体力を測る一つの指標ですが、個人のキャリアプランやライフステージによって評価軸は異なります。後悔しない就職・転職選択のための明確な基準を提示します。
初任給の高さを最優先にして良い人
- 短期でスキルを習得し市場価値を高めたい人:実力主義の外資系やIT・コンサルで、早期に高い成果を出して転職や独立を視野に入れている層。
- 実家暮らしが可能、または自己投資に集中したい人:当面の生活固定費が低く、可処分所得の多くを資格取得やスキル開発に投資できる環境にある層。
- 成果主義のインセンティブで稼ぎたい人:年功序列を嫌い、自身のパフォーマンスに見合った報酬を早期から獲得したい層。
初任給の高さだけに惑わされず慎重になるべき人
- 住宅手当や家族手当などの福利厚生を重視する人:額面が多少低くても、手厚い家賃補助(月数万円)や社宅制度がある企業のほうが、税金・社会保険料控除後の「実質的な可処分所得」で上回るケースが多い層。
- 長期的に安定して給与を伸ばしたい人:初任給が高くても昇給率が低い企業よりも、初任給は標準的だが30代以降に年収カーブが急上昇する伝統的大手企業が適している層。
- ワークライフバランスを最重要視する人:高初任給の裏に「みなし残業」や恒常的な長時間労働が前提として組み込まれていないかを必ず確認すべき層。
【大卒初任給】に関するよくある質問(FAQ)
Q1:大卒初任給の初月(4月)の手取りはなぜ多いと言われるのですか?
A1:日本の社会保険制度では、健康保険料や厚生年金保険料は「前月の労働対価」に対して翌月に控除される(翌月徴収)ルールが一般的です。そのため、入社初月である4月の給与からは社会保険料が天引きされず、雇用保険料と所得税のみが引かれるため、5月以降と比べて手取りが数万円多くなります。5月支給分から本来の控除が始まり手取りが減る点に注意が必要です。
Q2:初任給が「額面30万円」の場合、初年度の年間手取り額はいくらになりますか?
A2:賞与(ボーナス)の支給月数によって異なりますが、月々の額面が30万円の場合、月額手取りは約24万5,000円〜25万円前後です。仮に賞与が年2回計3ヶ月分(90万円)支給されたとすると、年間の額面総支給額は450万円となり、年間の実質手取り額は約355万〜365万円程度となります。
Q3:初任給が引き上げられた企業で、その後の昇給が止まるリスクはありますか?
A3:十分に起こり得ます。企業が採用競争力を保つために初任給の原資を優先した結果、入社後の昇給率(ピッチ)を緩やかに設定し直すケースが散見されます。企業の口コミサイトやIR資料の「平均年間給与」「平均年齢」を照合し、30代・40代で適正に給与が伸びているかを確認することが極めて重要です。
まとめ:数字の表面に惑わされず「実質的な可処分所得」を見極める
大卒初任給の引き上げは、若手労働力の希少価値が高まっている証拠であり、社会全体として前向きな変化です。しかし、額面の華やかさだけに目を奪われると、社会保険料の控除やインフレによる生活コスト、さらには固定残業代の有無といった制度設計の現実に足元をすくわれることになります。
企業を選ぶ際は、提示された初任給の額面だけでなく、「基本給と手当の内訳」「福利厚生を含む実質手取り」「30代以降の昇給カーブ」を多角的に分析し、自身のキャリアと生活防衛にとって真に価値ある選択を行うことが求められます。
同じカテゴリの記事
全カテゴリの記事を校正し、出典と日付の整合性を確認。誤情報を載せないことを最優先にしています。